시장

역대급 실적이라는데 왜 내가 사면 떨어지나요?

주가는 회사가 정하지 않습니다. 실적이 기대보다 나은지, 그 소식이 이미 퍼진 뒤인지를 봅니다.

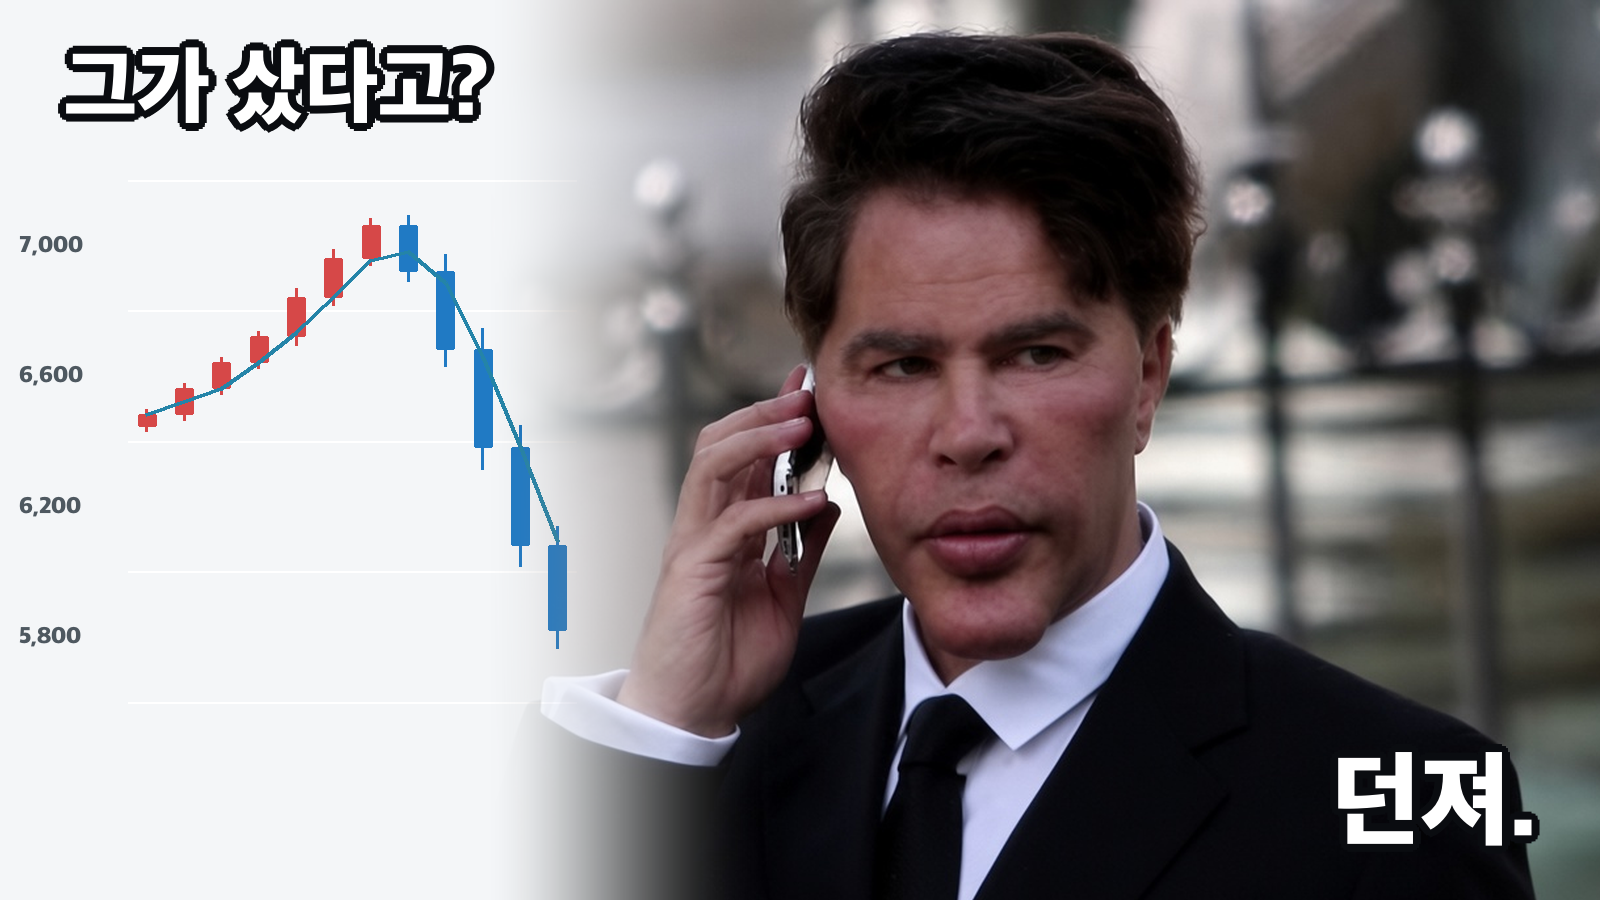
주식 차트 앞에서 전화하는 사람. 위에는 그가 샀다고, 아래에는 던져라는 글이 있다

역대급 실적이라는데, 왜 내가 사면 떨어질까요? 답을 찾으려면 주가가 어떻게 정해지는지부터 봐야 합니다.


주가는 회사가 정하지 않습니다

는 주식 한 주의 가격입니다. 회사가 매기는 숫자가 아니라, 시장이 그 회사를 어떻게 보는지가 가격으로 나온 결과입니다. 주식시장에는 서로 다른 가격에 사고 싶은 사람과 팔고 싶은 사람이 모입니다. 둘의 가격이 맞아 거래가 이뤄진 값이, 그 시점의 주가입니다. 사려는 사람이 많아지면 오르고, 팔려는 사람이 많아지면 내립니다.
사려는 사람이 많으면 주가가 오르고, 팔려는 사람이 많으면 내립니다

그래서 주가는 회사를 둘러싼 정보와 기대를, 시장 참여자들이 지금 가격으로 매긴 결과입니다. 정보와 기대가 바뀌면 사려는 쪽과 팔려는 쪽의 판단도 바뀌고, 가격이 따라 움직입니다. 가격을 움직이는 요인은 크게 네 가지입니다.

  • 실적. 매출과 이익이 시장 예상보다 좋으면 사려는 쪽이 늘어날 수 있습니다. 기대에 못 미치거나 사업 전망이 어두워 보이면 팔려는 쪽이 늘어납니다.
  • 앞으로의 기대. 신사업, 성장, 산업 환경은 결과가 나오기 전부터 가격에 들어갑니다. 기대가 이미 충분히 들어가 있으면, 실적이 좋아도 주가는 더 오르지 않습니다.
  • 경기와 금리. 금리가 오르내리면 투자 환경이 바뀌고, 그 변화는 시장 전체와 개별 종목에 함께 반영됩니다.
  • 뉴스와 분위기. 정책, 산업 이슈, 투자 심리가 겹칩니다. 좋은 뉴스에도 떨어지고, 나쁜 뉴스에도 오릅니다. 주가는 소식 하나의 답이 아닙니다.

좋은 실적보다, 생각보다 잘했는가

성과급으로 300만 원이 들어와도, 500만 원을 기다리고 있었다면 아쉽습니다. 100만 원만 예상했다면 같은 300만 원이 크게 느껴집니다. 통장에 찍힌 금액은 같은데, 미리 기대한 금액과 비교해서 반응이 갈립니다.

주식도 같습니다. 회사가 얼마를 벌었는지만 보지 않고, 그 숫자가 증권사들이 미리 모아 둔 보다 위인지를 봅니다. 주가는 결과에서 기대를 뺀 차이에 가깝습니다.

2026년 7월 SK하이닉스가 그 차이를 보여 줬습니다. 2분기 영업이익은 60조 원대, 영업이익률은 76%로 분기 최대였습니다. 시장이 기다려 온 숫자는 63조 원대였습니다. 성적표는 역대급인데 기대에는 못 미쳤고, 발표 직후 주가는 6% 안팎까지 밀렸습니다. 기록 자체보다 가 먼저 보인 날입니다.

실적이 가장 좋을 때가, 불안이 시작되는 때이기도 합니다. 성과가 정점에 가까워 보일수록 “지금이 고점 아닌가” 하는 말이 따라붙습니다. 그 의심이 커지면 가격은 실적 발표를 기다리지 않고 먼저 빠지기도 합니다. 하이닉스도 발표 전날 이미 크게 밀렸고, 발표일에는 기대를 밑도는 숫자가 나왔습니다.

반대 날은 2023년 4월 7일 삼성전자입니다. 1분기 영업이익은 6,000억 원으로, 14년 만에 1조 원을 밑돌았습니다. 숫자만 보면 최악에 가까웠습니다. 그런데 같은 날 메모리 을 밝히자 주가는 4% 올랐습니다. 기대가 이미 바닥에 있었고, 공급을 줄이겠다는 말이 다음 실적에 대한 기대를 새로 만들었기 때문입니다.

두 날은 실적이 좋았는지 나빴는지만으로 설명되지 않습니다. 하이닉스는 최대 실적이 기대에 못 미쳤고, 삼성전자는 나쁜 숫자 옆에 새로운 기대가 붙었습니다. 주식은 숫자 자체보다, 투자자가 그 숫자를 어떻게 받아들이는지에 자주 좌우됩니다.
기대가 결과보다 크면 주가가 빠지고, 나쁜 실적 옆의 새 기대는 주가를 올립니다


확신이 생긴 뒤가 고점인 경우가 많습니다

개인이 고점에서 사는 이유는, 소식이 도착하는 길이 길기 때문입니다. 공시와 실적은 먼저 나옵니다. 뉴스, 영상, 대화방을 거치며 같은 이야기가 “이거 확실하다”는 느낌으로 바뀝니다. 그 느낌이 가장 강해진 때는, 정보가 처음 나온 때가 아니라 이미 많은 사람에게 퍼진 뒤인 경우가 많습니다. 널리 알려진 뒤에 따라 사는 쪽에 가깝습니다.
공시에서 대화방까지 소식이 닿을 때 가격은 이미 고점이고, 개인이 사는 동안 외국인과 기관은 팝니다

2021년 삼성전자가 그 예입니다. 주가가 최고가 9만 6,800원 근처일 때 개인 순매수가 몰렸습니다. 그해 1월부터 11월까지 개인은 약 30조 원대를 순매수했고, 평균 매입가는 8만 원대였습니다. 외국인과 기관은 그 물량을 팔았습니다. 이후 주가는 한참 동안 그 고점 아래에 머물렀습니다.

에서 개인만 사고 외국인과 기관은 계속 팔고 있다면, 가격이 내려왔다는 이유만으로 따라 사기 전에 한 번 더 봐야 합니다. 지금 드는 확신이 어디에서 왔는지를 나눠 보는 일입니다. 기대를 넘긴 실적인지, 아직 가격에 반영되지 않은 다음 기대인지, 이미 퍼진 이야기를 뒤늦게 들은 것인지입니다.


주가가 높다고 좋은 회사는 아닙니다

주가가 높다는 것은, 지금 시장이 그 회사를 높게 보고 있다는 뜻입니다. 회사의 실력만으로 정해지지 않고, 정보와 기대가 이 시점에 가격으로 나온 값입니다. 그래서 주가가 높다고 좋은 회사라고 보기 어렵고, 낮다고 나쁜 회사라고 단정하기도 어렵습니다.

실적 발표를 볼 때도 같습니다. 사상 최대라는 헤드라인보다, 기대보다 잘했는지, 다음 기대가 새로 생겼는지, 그 소식이 이미 모두에게 닿은 뒤인지를 같이 봅니다.


그래서 개인은 어떻게 대응할까

실적 발표 뒤의 대응은, 사고 싶은 마음이나 더 가져가고 싶은 마음이 어디에서 왔는지 나누는 일에서 시작합니다.

헤드라인 옆에 컨센서스를 둡니다. 사상 최대인지보다, 증권사들이 모아 둔 예상보다 위인지 아래인지를 먼저 봅니다. 기록을 세우고도 빠진 날은, 회사가 하루 만에 나빠진 날이라기보다 기대가 더 컸던 날인 경우가 많습니다. 실적이 나쁜데 오른 날은 숫자 옆에 다음 기대가 붙었는지를 확인합니다. 공급을 줄이거나, 앞으로의 이익을 바꿀 말이 있는지가 그 자리입니다.

이미 가진 주식은, 소식이 새 재료인지 봅니다. 발표 전에 주가가 그 실적을 반영해 올라 있었다면, 좋은 숫자는 확인일 뿐 다음 상승의 이유가 아닐 수 있습니다. 비중을 더 실을지는 이번 실적이 아니라, 다음에 기대를 또 넘길 이유가 남았는지로 정합니다.

새로 살 때는, 이야기를 만난 순서를 봅니다. 공시보다 뉴스와 대화방에서 먼저 들었다면 늦은 쪽일 수 있습니다. 에서 개인만 사고 외국인과 기관은 팔고 있다면, 가격이 조금 내려왔다는 이유만으로 바로 따라 사지 않습니다. 그때의 확신은 아직 가격에 없는 기대보다, 이미 퍼진 이야기에서 온 쪽에 가깝습니다.

회사가 좋은지와, 지금 가격이 그 회사를 얼마나 반영했는지는 다른 질문입니다. 개인이 할 일은 회사의 성적과, 그 성적이 지금 가격에 얼마나 들어 있는지를 따로 보는 것입니다.

확신이 생긴 뒤에 가격을 따라가는 것보다, 기대와 결과의 차이가 바뀔 때 대응하는 쪽이 더 적합합니다. 트레이딩뱅크 전략 마켓에는 그런 방식으로 돌아가는, 전문가가 만든 퀀트 전략이 공개되어 있습니다. 규칙을 처음부터 만들기 어렵다면, 이미 공개된 전략들을 살펴보세요.

시장

역대급 실적이라는데 왜 내가 사면 떨어지나요?

주가는 회사가 정하지 않습니다. 실적이 기대보다 나은지, 그 소식이 이미 퍼진 뒤인지를 봅니다.

주식 차트 앞에서 전화하는 사람. 위에는 그가 샀다고, 아래에는 던져라는 글이 있다

역대급 실적이라는데, 왜 내가 사면 떨어질까요? 답을 찾으려면 주가가 어떻게 정해지는지부터 봐야 합니다.


주가는 회사가 정하지 않습니다

는 주식 한 주의 가격입니다. 회사가 매기는 숫자가 아니라, 시장이 그 회사를 어떻게 보는지가 가격으로 나온 결과입니다. 주식시장에는 서로 다른 가격에 사고 싶은 사람과 팔고 싶은 사람이 모입니다. 둘의 가격이 맞아 거래가 이뤄진 값이, 그 시점의 주가입니다. 사려는 사람이 많아지면 오르고, 팔려는 사람이 많아지면 내립니다.

사려는 사람이 많으면 주가가 오르고, 팔려는 사람이 많으면 내립니다

그래서 주가는 회사를 둘러싼 정보와 기대를, 시장 참여자들이 지금 가격으로 매긴 결과입니다. 정보와 기대가 바뀌면 사려는 쪽과 팔려는 쪽의 판단도 바뀌고, 가격이 따라 움직입니다. 가격을 움직이는 요인은 크게 네 가지입니다.

  • 실적. 매출과 이익이 시장 예상보다 좋으면 사려는 쪽이 늘어날 수 있습니다. 기대에 못 미치거나 사업 전망이 어두워 보이면 팔려는 쪽이 늘어납니다.
  • 앞으로의 기대. 신사업, 성장, 산업 환경은 결과가 나오기 전부터 가격에 들어갑니다. 기대가 이미 충분히 들어가 있으면, 실적이 좋아도 주가는 더 오르지 않습니다.
  • 경기와 금리. 금리가 오르내리면 투자 환경이 바뀌고, 그 변화는 시장 전체와 개별 종목에 함께 반영됩니다.
  • 뉴스와 분위기. 정책, 산업 이슈, 투자 심리가 겹칩니다. 좋은 뉴스에도 떨어지고, 나쁜 뉴스에도 오릅니다. 주가는 소식 하나의 답이 아닙니다.

좋은 실적보다, 생각보다 잘했는가

성과급으로 300만 원이 들어와도, 500만 원을 기다리고 있었다면 아쉽습니다. 100만 원만 예상했다면 같은 300만 원이 크게 느껴집니다. 통장에 찍힌 금액은 같은데, 미리 기대한 금액과 비교해서 반응이 갈립니다.

주식도 같습니다. 회사가 얼마를 벌었는지만 보지 않고, 그 숫자가 증권사들이 미리 모아 둔 보다 위인지를 봅니다. 주가는 결과에서 기대를 뺀 차이에 가깝습니다.

2026년 7월 SK하이닉스가 그 차이를 보여 줬습니다. 2분기 영업이익은 60조 원대, 영업이익률은 76%로 분기 최대였습니다. 시장이 기다려 온 숫자는 63조 원대였습니다. 성적표는 역대급인데 기대에는 못 미쳤고, 발표 직후 주가는 6% 안팎까지 밀렸습니다. 기록 자체보다 가 먼저 보인 날입니다.

실적이 가장 좋을 때가, 불안이 시작되는 때이기도 합니다. 성과가 정점에 가까워 보일수록 “지금이 고점 아닌가” 하는 말이 따라붙습니다. 그 의심이 커지면 가격은 실적 발표를 기다리지 않고 먼저 빠지기도 합니다. 하이닉스도 발표 전날 이미 크게 밀렸고, 발표일에는 기대를 밑도는 숫자가 나왔습니다.

반대 날은 2023년 4월 7일 삼성전자입니다. 1분기 영업이익은 6,000억 원으로, 14년 만에 1조 원을 밑돌았습니다. 숫자만 보면 최악에 가까웠습니다. 그런데 같은 날 메모리 을 밝히자 주가는 4% 올랐습니다. 기대가 이미 바닥에 있었고, 공급을 줄이겠다는 말이 다음 실적에 대한 기대를 새로 만들었기 때문입니다.

두 날은 실적이 좋았는지 나빴는지만으로 설명되지 않습니다. 하이닉스는 최대 실적이 기대에 못 미쳤고, 삼성전자는 나쁜 숫자 옆에 새로운 기대가 붙었습니다. 주식은 숫자 자체보다, 투자자가 그 숫자를 어떻게 받아들이는지에 자주 좌우됩니다.

기대가 결과보다 크면 주가가 빠지고, 나쁜 실적 옆의 새 기대는 주가를 올립니다


확신이 생긴 뒤가 고점인 경우가 많습니다

개인이 고점에서 사는 이유는, 소식이 도착하는 길이 길기 때문입니다. 공시와 실적은 먼저 나옵니다. 뉴스, 영상, 대화방을 거치며 같은 이야기가 “이거 확실하다”는 느낌으로 바뀝니다. 그 느낌이 가장 강해진 때는, 정보가 처음 나온 때가 아니라 이미 많은 사람에게 퍼진 뒤인 경우가 많습니다. 널리 알려진 뒤에 따라 사는 쪽에 가깝습니다.

공시에서 대화방까지 소식이 닿을 때 가격은 이미 고점이고, 개인이 사는 동안 외국인과 기관은 팝니다

2021년 삼성전자가 그 예입니다. 주가가 최고가 9만 6,800원 근처일 때 개인 순매수가 몰렸습니다. 그해 1월부터 11월까지 개인은 약 30조 원대를 순매수했고, 평균 매입가는 8만 원대였습니다. 외국인과 기관은 그 물량을 팔았습니다. 이후 주가는 한참 동안 그 고점 아래에 머물렀습니다.

에서 개인만 사고 외국인과 기관은 계속 팔고 있다면, 가격이 내려왔다는 이유만으로 따라 사기 전에 한 번 더 봐야 합니다. 지금 드는 확신이 어디에서 왔는지를 나눠 보는 일입니다. 기대를 넘긴 실적인지, 아직 가격에 반영되지 않은 다음 기대인지, 이미 퍼진 이야기를 뒤늦게 들은 것인지입니다.


주가가 높다고 좋은 회사는 아닙니다

주가가 높다는 것은, 지금 시장이 그 회사를 높게 보고 있다는 뜻입니다. 회사의 실력만으로 정해지지 않고, 정보와 기대가 이 시점에 가격으로 나온 값입니다. 그래서 주가가 높다고 좋은 회사라고 보기 어렵고, 낮다고 나쁜 회사라고 단정하기도 어렵습니다.

실적 발표를 볼 때도 같습니다. 사상 최대라는 헤드라인보다, 기대보다 잘했는지, 다음 기대가 새로 생겼는지, 그 소식이 이미 모두에게 닿은 뒤인지를 같이 봅니다.


그래서 개인은 어떻게 대응할까

실적 발표 뒤의 대응은, 사고 싶은 마음이나 더 가져가고 싶은 마음이 어디에서 왔는지 나누는 일에서 시작합니다.

헤드라인 옆에 컨센서스를 둡니다. 사상 최대인지보다, 증권사들이 모아 둔 예상보다 위인지 아래인지를 먼저 봅니다. 기록을 세우고도 빠진 날은, 회사가 하루 만에 나빠진 날이라기보다 기대가 더 컸던 날인 경우가 많습니다. 실적이 나쁜데 오른 날은 숫자 옆에 다음 기대가 붙었는지를 확인합니다. 공급을 줄이거나, 앞으로의 이익을 바꿀 말이 있는지가 그 자리입니다.

이미 가진 주식은, 소식이 새 재료인지 봅니다. 발표 전에 주가가 그 실적을 반영해 올라 있었다면, 좋은 숫자는 확인일 뿐 다음 상승의 이유가 아닐 수 있습니다. 비중을 더 실을지는 이번 실적이 아니라, 다음에 기대를 또 넘길 이유가 남았는지로 정합니다.

새로 살 때는, 이야기를 만난 순서를 봅니다. 공시보다 뉴스와 대화방에서 먼저 들었다면 늦은 쪽일 수 있습니다. 에서 개인만 사고 외국인과 기관은 팔고 있다면, 가격이 조금 내려왔다는 이유만으로 바로 따라 사지 않습니다. 그때의 확신은 아직 가격에 없는 기대보다, 이미 퍼진 이야기에서 온 쪽에 가깝습니다.

회사가 좋은지와, 지금 가격이 그 회사를 얼마나 반영했는지는 다른 질문입니다. 개인이 할 일은 회사의 성적과, 그 성적이 지금 가격에 얼마나 들어 있는지를 따로 보는 것입니다.

확신이 생긴 뒤에 가격을 따라가는 것보다, 기대와 결과의 차이가 바뀔 때 대응하는 쪽이 더 적합합니다. 트레이딩뱅크 전략 마켓에는 그런 방식으로 돌아가는, 전문가가 만든 퀀트 전략이 공개되어 있습니다. 규칙을 처음부터 만들기 어렵다면, 이미 공개된 전략들을 살펴보세요.