"이 전략을 3년 전부터 썼다면 지금 계좌는 어떻게 됐을까." 이 질문에 숫자로 답하는 방법이 백테스팅입니다. 전략을 실제 돈으로 시험하기 전에 과거 데이터로 먼저 돌려 보는 것입니다.
이 글에서는 백테스팅이 무엇인지, 무엇을 위해 하는지, 어떤 순서로 진행하는지, 그리고 결과를 믿기 위해 반드시 챙겨야 할 요소를 정리합니다.
백테스팅이란
백테스팅(Backtesting)은 과거의 시장 데이터를 활용해 특정 투자 전략이 과거에 어떻게 작동했는지를 평가하는 과정입니다.
이를 통해 전략의 유효성을 검증하고, 미래 시장에서의 성과를 가늠해 볼 수 있습니다. 다만 과거에 통했다는 사실이 미래를 보장하지는 않으므로, 결과는 예측이 아니라 참고 자료로 다루는 편이 안전합니다.
백테스팅의 목적
백테스팅의 목적은 크게 세 가지입니다.
- 전략 검증: 투자 전략이 과거 데이터에서 실제로 성과를 냈는지 확인하고, 손실 위험과 잠재적인 수익을 파악합니다.
- : 전략의 MDD(최대 낙폭)와 을 분석해, 내가 감당할 수 있는 손실 허용 범위를 설정합니다.
- 최적화: 매개변수를 조정하면서 더 나은 성과를 내는 조합을 탐색합니다.
백테스팅 과정
백테스팅은 네 단계로 진행합니다.
데이터 수집
먼저 과거 시장 데이터를 모읍니다. 대상 자산에 따라 주식 시장 데이터나 크립토 시장 데이터를 사용합니다.
전략 정의
투자 규칙을 명확하게 설정합니다. 예를 들어 RSI를 쓰는 전략이라면 다음처럼 조건을 숫자로 적습니다.
- 매수 조건: RSI < 30 (과매도)
- 매도 조건: RSI > 70 (과매수)
테스트 실행
과거 데이터에 전략을 적용해 성과를 측정합니다. 주로 보는 지표는 다음과 같습니다.
- ROI (Return on Investment): 수익률
- MDD (Maximum Drawdown): 최대 낙폭
- Sharpe Ratio: 리스크 대비 수익률
결과 분석
마지막으로 전략의 수익성과 안정성을 평가합니다. 예를 들어 ROI 15%, MDD 10%, Sharpe Ratio 1.2라는 결과가 나왔다면, 수익률과 함께 그 수익을 얻기 위해 감수한 낙폭과 변동성을 같이 읽어야 합니다.
백테스팅의 필수 요소
결과를 믿을 수 있으려면 세 가지가 갖춰져야 합니다.
- 정확한 데이터: 데이터의 품질과 정확성이 테스트 결과의 신뢰성을 결정합니다. 입력이 틀리면 결과도 틀립니다.
- 거래 비용 고려: 수수료와 슬리피지를 반영해 실제 성과와 유사하게 시뮬레이션해야 합니다. 비용을 빼놓으면 수익률이 부풀려집니다.
- 매개변수 최적화 방지: 과최적화(Overfitting)를 막기 위해 데이터를 훈련용과 검증용으로 분할합니다. 자세한 방법은 데이터에 속지 않는 법: 과최적화를 피하는 기술 문서에서 다룹니다.
백테스팅 전략 예시
이동평균 전략 (Moving Average Strategy)
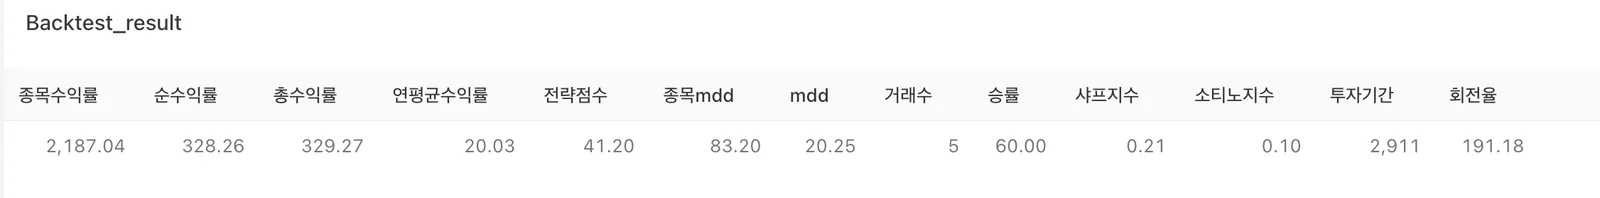
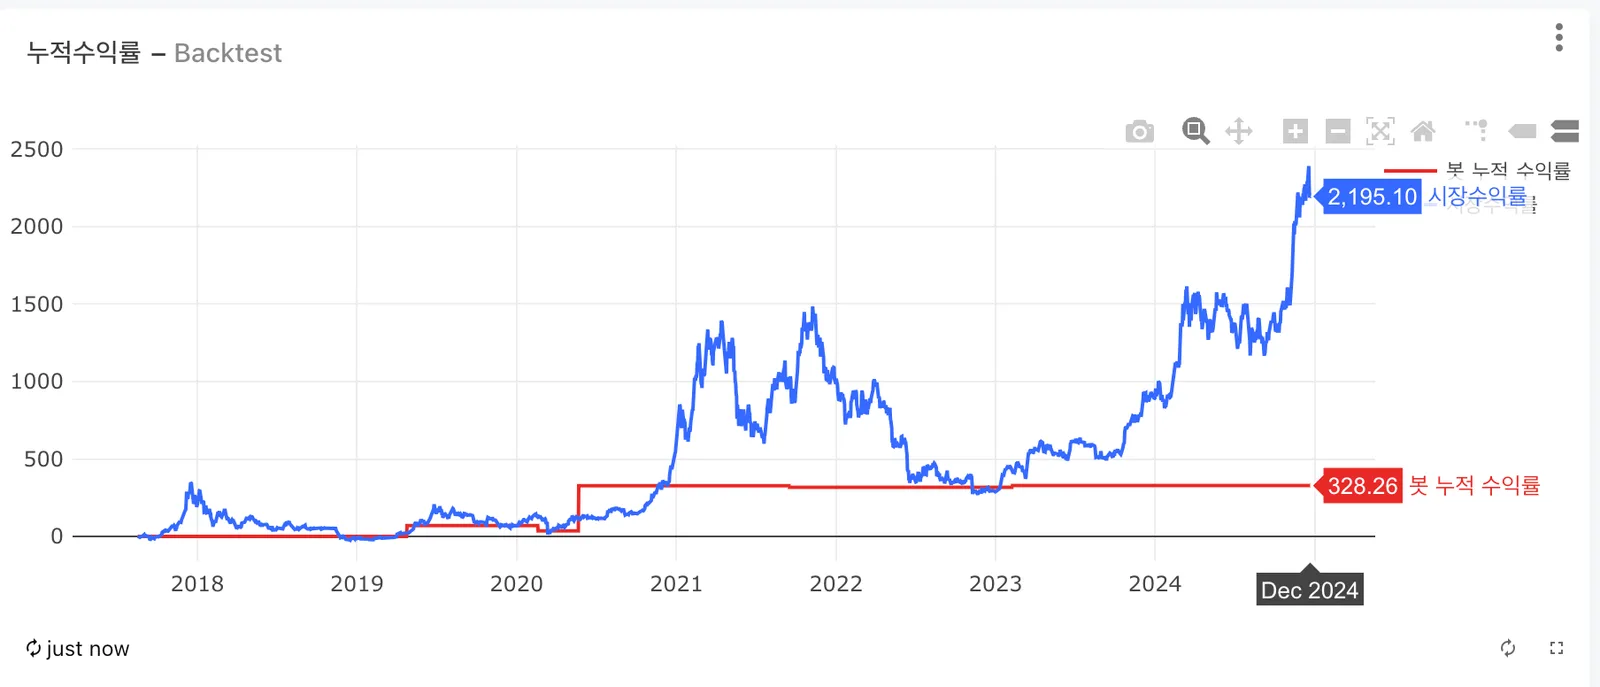
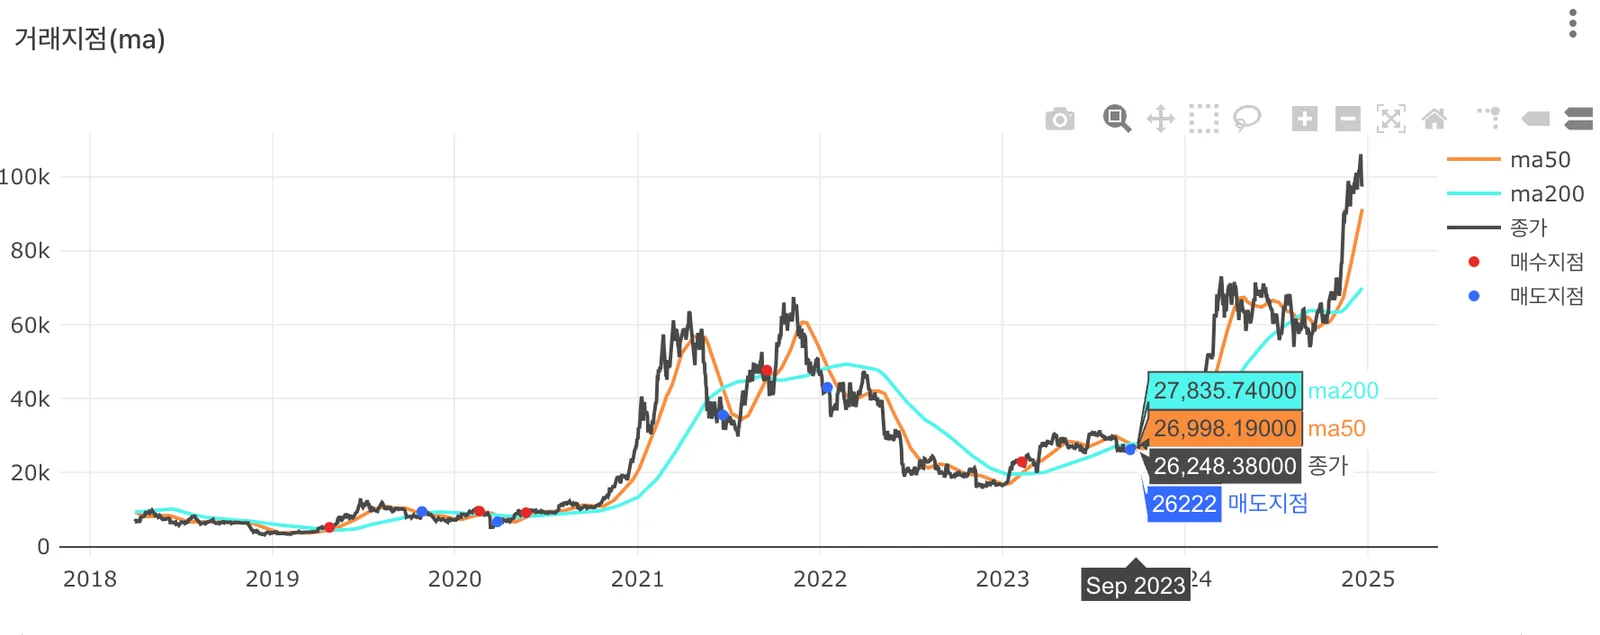
단기 이동평균선(50일)이 장기 이동평균선(200일)을 상향 돌파하면 매수하고(Golden Cross), 반대로 하향 돌파하면 매도하는(Death Cross) 전략입니다.
성과 분석 결과입니다.
RSI 전략
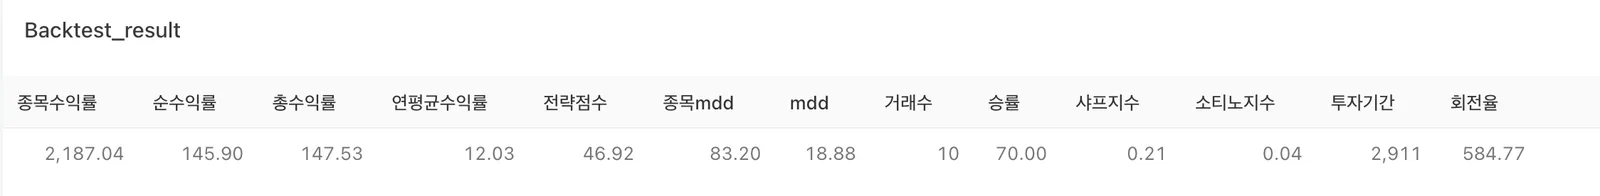
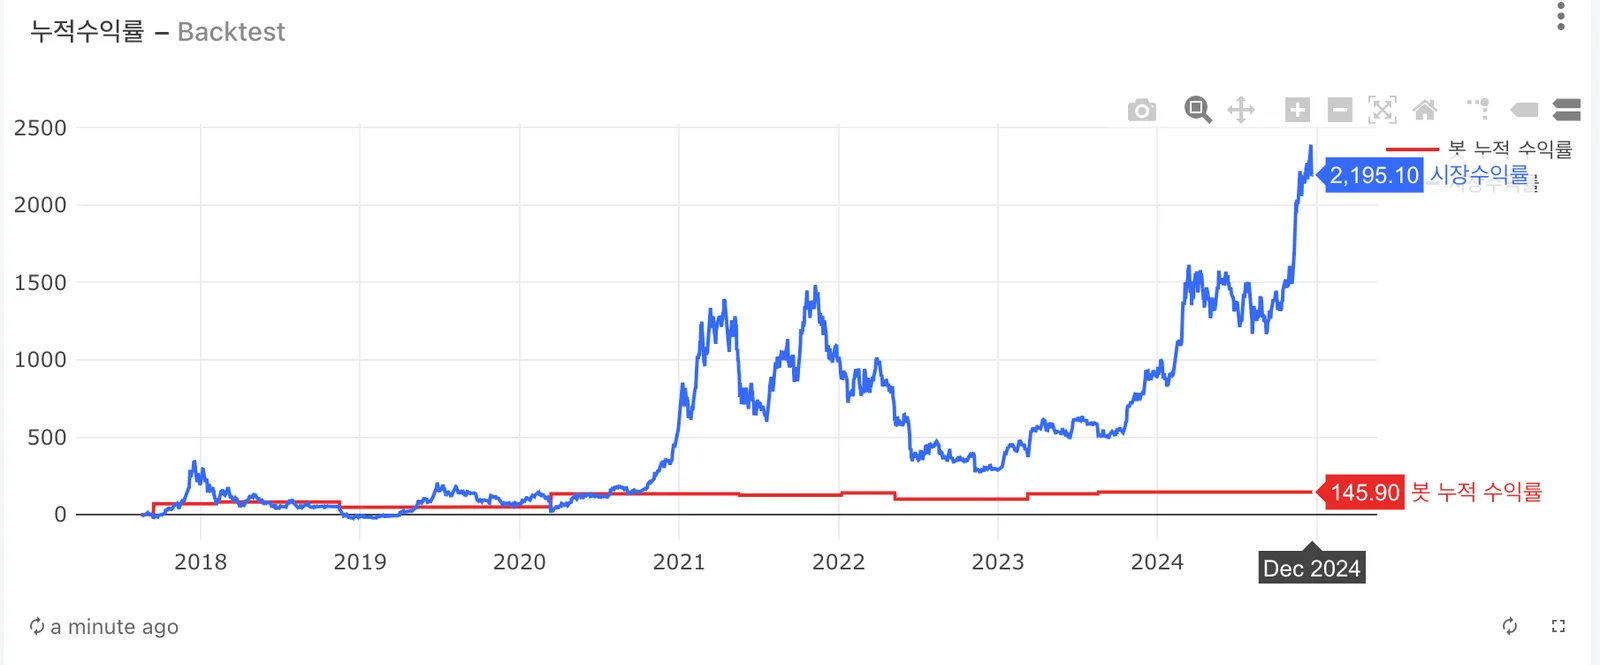
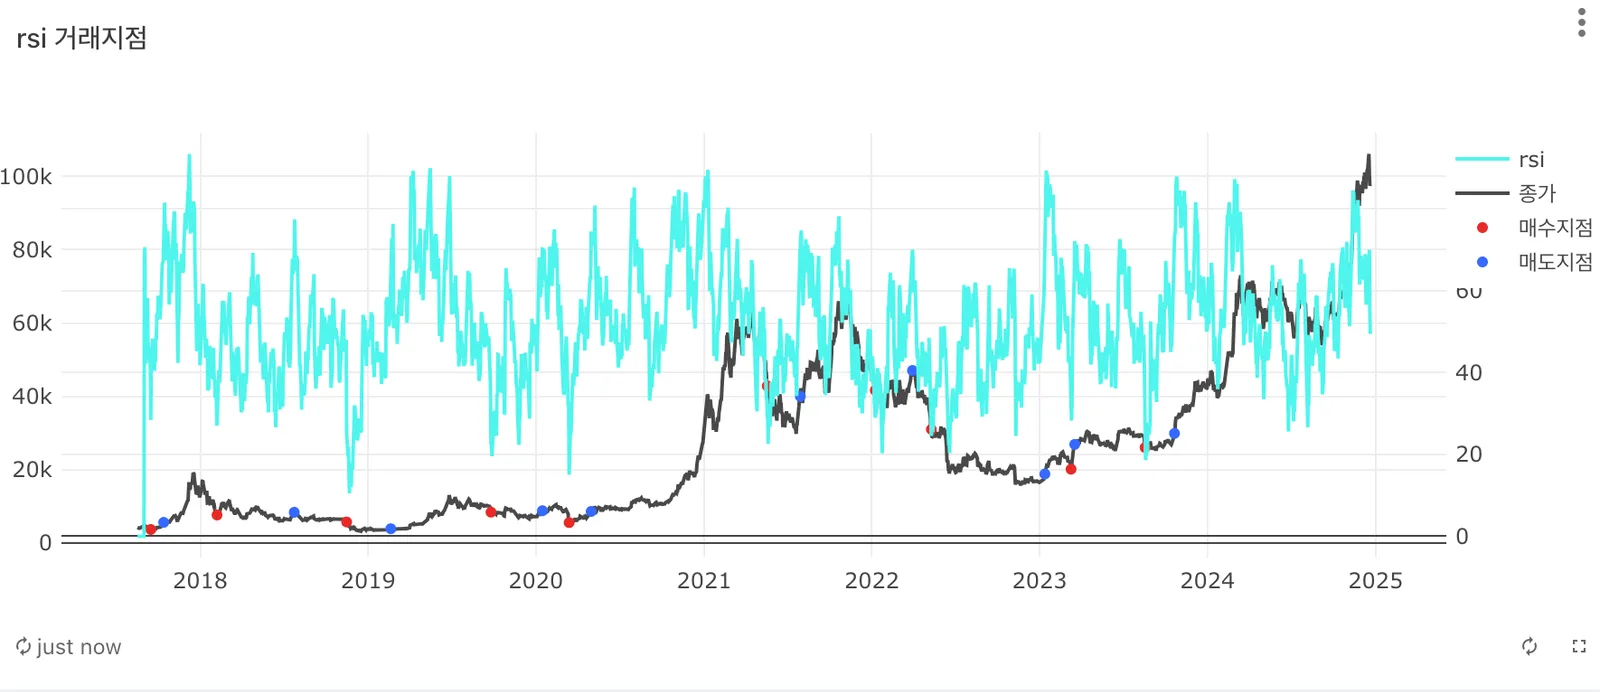
RSI가 30 아래로 내려가면 매수하고, 70 위로 올라가면 매도하는 전략입니다. 조건과 변형은 RSI 30·70 전략 문서에서 따로 다룹니다.
성과 분석 결과입니다.
정리
백테스팅은 전략을 실전에 쓰기 전에 과거 데이터로 검증하는 과정입니다. 핵심은 세 가지입니다.
- 전략 검증, 리스크 관리, 최적화라는 목적을 분명히 하고 시작합니다.
- 데이터 수집부터 결과 분석까지 네 단계를 거치며, ROI·MDD·샤프 지수를 함께 읽습니다.
- 정확한 데이터, 거래 비용 반영, 과최적화 방지가 빠지면 숫자를 믿을 수 없습니다.
백테스팅 결과가 좋아도 실전에서 어긋나는 이유는 퀀트 투자의 함정과 리스크 관리법에서 이어서 정리합니다.
문의 사항은 트레이딩뱅크 문의하기로 보내 주세요.