퀀트북

1. 퀀트 투자 완벽 해부

퀀트 투자의 함정과 리스크 관리법

퀀트북 목차

백테스팅 수익률이 좋다고 해서 실전에서도 같은 결과가 나오는 것은 아닙니다. 데이터로 검증했다는 안도감이 오히려 함정이 되는 경우가 있습니다.

이 글에서는 퀀트 투자자가 자주 빠지는 다섯 가지 함정과, 각 함정에 대응하는 리스크 관리법을 정리합니다.


과최적화 (Overfitting)

과최적화는 과거 패턴에 과도하게 최적화된 전략이 갖는 위험입니다. 과거 데이터에 지나치게 맞춰진 전략은 미래에 유효하지 않을 가능성이 높습니다. 실제 시장에서는 예상하지 못한 변수들이 계속 발생하기 때문입니다.

원인은 두 가지로 요약됩니다. 지나치게 많은 매개변수를 사용하는 것, 그리고 테스트 데이터와 검증 데이터를 분리하지 않은 채 최적화하는 것입니다.

전형적인 사례는 특정 시장 환경(예: 상승장)에서는 성공하던 전략이 시장 환경이 바뀌는 순간 실패하는 경우입니다.

리스크 관리법

  • 훈련 데이터와 테스트 데이터 분리: 과거 데이터를 훈련용과 검증용으로 나눠, 훈련에 쓰지 않은 구간에서도 성과가 유지되는지 확인합니다.
  • 워크 포워드 테스트(Walk-Forward Testing): 시간을 나눠 지속적으로 테스트합니다.
  • 단순화된 모델 사용: 매개변수를 최소화해 과최적화를 방지합니다.

과최적화를 피하는 구체적인 방법은 데이터에 속지 않는 법: 과최적화를 피하는 기술 문서에서 더 자세히 다룹니다.


슬리피지 (Slippage)

슬리피지는 투자자가 주문을 제출한 가격과 실제로 거래가 체결된 가격 사이의 차이를 뜻합니다. 백테스팅 화면에서는 원하는 가격에 바로 체결된 것처럼 보이지만, 실제 체결가는 그와 다를 수 있습니다.

슬리피지가 생기는 원인은 세 가지입니다.

  1. 시장 : 가격이 빠르게 변동할 때 주문이 지연되어 체결 가격이 달라집니다.
  2. 부족: 특정 가격에 매수·매도할 수 있는 주문량이 부족해 체결가가 밀립니다.
  3. 대량 주문: 대량 주문이 시장에 충격을 주어 체결가가 변합니다.

슬리피지가 퀀트 전략의 성과에 미치는 영향과 관리 방법은 슬리피지가 퀀트 투자에 미치는 영향 및 관리 방법에서 따로 정리합니다.


백테스팅 데이터 품질 및 알고리즘 오류

백테스팅 자체가 잘못되어 있으면 결과도 믿을 수 없습니다. 문제는 세 갈래로 나뉩니다.

데이터 품질 문제

잘못된 데이터나 불완전한 데이터는 전략의 신뢰성을 떨어뜨립니다. 신뢰할 수 있는 데이터 소스를 사용하고, 데이터 검증 프로세스를 구축하는 것이 대응책입니다.

알고리즘 오류

알고리즘의 논리적 결함이나 코드 오류 때문에 잘못된 거래가 발생할 수 있습니다. 알고리즘을 정기적으로 검토하고 업데이트해야 합니다.

거래 비용 미반영

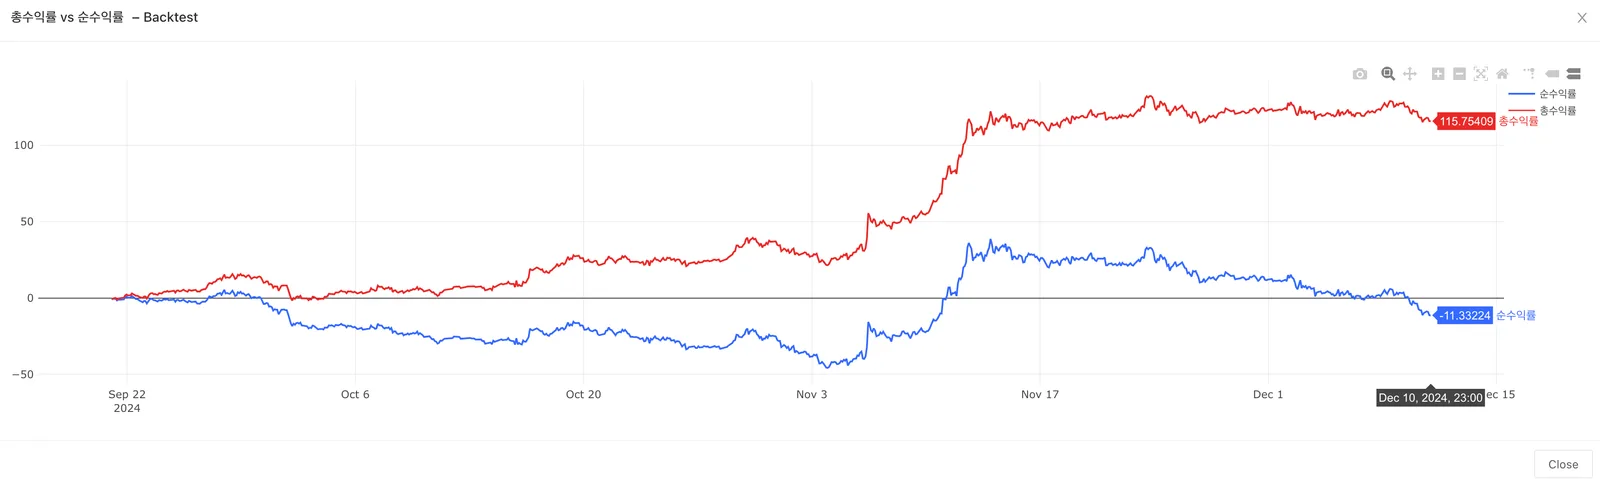
수수료, 슬리피지 등이 반영되지 않은 백테스팅은 실제 성과와 차이가 날 수 있습니다. 백테스팅에 거래 비용과 슬리피지를 포함하고, 거래 빈도를 줄여 비용을 절감하는 것이 대응책입니다.

거래 비용을 반영하기 전의 총수익률과 반영한 뒤의 순수익률 차이는 아래와 같습니다.
퀀트 투자의 함정과 리스크 관리법 이미지


시장 변화 반영 어려움

시장은 끊임없이 변화하며, 과거의 패턴이 미래에 재현되리란 보장이 없습니다. 새로운 규제, 기술 변화, 시장 참여자의 증가 같은 외부 변수가 계속 더해집니다.

코로나19 팬데믹 같은 이벤트는 기존의 시장 패턴을 완전히 깨뜨렸습니다. 과거 데이터에만 의존한 알고리즘은 이런 실시간 시장 변화에 대응하지 못합니다.

리스크 관리법

  • 실시간 데이터 활용: , 뉴스 분석 등으로 시장 변화를 감지합니다.
  • 다양한 시장 시나리오 테스트: 상승장, 하락장, 횡보장에서 모두 작동하는 전략을 설계합니다.
  • : 다양한 시장 조건에서 안정적인 자산 배분을 유지합니다.

심리적 요인 미반영

퀀트 모델은 시장 참여자의 심리와 감정적 반응을 고려하지 않습니다. 그러나 같은 감정은 실제 시장 움직임에 큰 영향을 미칩니다.

대규모 매도 패닉 상황에서 모델이 자동으로 매도 신호를 보내 손실을 키우는 경우가 있습니다. 공포 지수가 높아질수록 변동성이 커지지만, 모델은 이를 예측하지 못합니다.

리스크 관리법

  • 심리 지표 통합: 공포·탐욕 지수, 소셜 미디어 언급량 등을 모델에 반영합니다.
  • 휴먼 체크포인트 도입: 자동 매매 중 특정 조건에서는 사람이 검토하는 프로세스를 추가합니다.
  • 알고리즘 트레이딩 제한 설정: 변동성이 극도로 커질 때는 거래를 중단합니다.

리스크 관리 포인트

다섯 가지 함정에 대응하는 포인트를 모으면 다음 일곱 가지입니다.

  1. 과최적화 주의: 전략은 단순하게 만듭니다.
  2. 워크 포워드 테스트: 시간을 나눠 지속적으로 테스트합니다.
  3. 스탑로스 설정: 고위험 자산에 투자할 때는 극단적인 변동성 상황에 대비한 손절매 기준을 둡니다.
  4. 동적 리밸런싱: 정기적으로 자산 비율을 조정해 리스크를 최소화합니다.
  5. 투자 다변화: 한 가지 전략에 의존하지 않고 여러 전략과 자산군에 분산 투자합니다.
  6. 다양한 시장 시나리오 테스트: 상승장, 하락장, 횡보장에서 모두 작동하는 전략을 설계합니다.
  7. 백테스팅 데이터와 로직 점검: 슬리피지, 데이터 품질, 알고리즘 오류를 정기적으로 검증합니다.

손절매 기준의 유무가 결과를 어떻게 바꾸는지는 루나 사태가 보여준 퀀트 투자와 데이터의 중요성 사례에서 확인할 수 있습니다.

문의 사항은 트레이딩뱅크 문의하기로 보내 주세요.

1. 퀀트 투자 완벽 해부

퀀트 투자의 함정과 리스크 관리법

퀀트북 목차

백테스팅 수익률이 좋다고 해서 실전에서도 같은 결과가 나오는 것은 아닙니다. 데이터로 검증했다는 안도감이 오히려 함정이 되는 경우가 있습니다.

이 글에서는 퀀트 투자자가 자주 빠지는 다섯 가지 함정과, 각 함정에 대응하는 리스크 관리법을 정리합니다.


과최적화 (Overfitting)

과최적화는 과거 패턴에 과도하게 최적화된 전략이 갖는 위험입니다. 과거 데이터에 지나치게 맞춰진 전략은 미래에 유효하지 않을 가능성이 높습니다. 실제 시장에서는 예상하지 못한 변수들이 계속 발생하기 때문입니다.

원인은 두 가지로 요약됩니다. 지나치게 많은 매개변수를 사용하는 것, 그리고 테스트 데이터와 검증 데이터를 분리하지 않은 채 최적화하는 것입니다.

전형적인 사례는 특정 시장 환경(예: 상승장)에서는 성공하던 전략이 시장 환경이 바뀌는 순간 실패하는 경우입니다.

리스크 관리법

  • 훈련 데이터와 테스트 데이터 분리: 과거 데이터를 훈련용과 검증용으로 나눠, 훈련에 쓰지 않은 구간에서도 성과가 유지되는지 확인합니다.
  • 워크 포워드 테스트(Walk-Forward Testing): 시간을 나눠 지속적으로 테스트합니다.
  • 단순화된 모델 사용: 매개변수를 최소화해 과최적화를 방지합니다.

과최적화를 피하는 구체적인 방법은 데이터에 속지 않는 법: 과최적화를 피하는 기술 문서에서 더 자세히 다룹니다.


슬리피지 (Slippage)

슬리피지는 투자자가 주문을 제출한 가격과 실제로 거래가 체결된 가격 사이의 차이를 뜻합니다. 백테스팅 화면에서는 원하는 가격에 바로 체결된 것처럼 보이지만, 실제 체결가는 그와 다를 수 있습니다.

슬리피지가 생기는 원인은 세 가지입니다.

  1. 시장 : 가격이 빠르게 변동할 때 주문이 지연되어 체결 가격이 달라집니다.
  2. 부족: 특정 가격에 매수·매도할 수 있는 주문량이 부족해 체결가가 밀립니다.
  3. 대량 주문: 대량 주문이 시장에 충격을 주어 체결가가 변합니다.

슬리피지가 퀀트 전략의 성과에 미치는 영향과 관리 방법은 슬리피지가 퀀트 투자에 미치는 영향 및 관리 방법에서 따로 정리합니다.


백테스팅 데이터 품질 및 알고리즘 오류

백테스팅 자체가 잘못되어 있으면 결과도 믿을 수 없습니다. 문제는 세 갈래로 나뉩니다.

데이터 품질 문제

잘못된 데이터나 불완전한 데이터는 전략의 신뢰성을 떨어뜨립니다. 신뢰할 수 있는 데이터 소스를 사용하고, 데이터 검증 프로세스를 구축하는 것이 대응책입니다.

알고리즘 오류

알고리즘의 논리적 결함이나 코드 오류 때문에 잘못된 거래가 발생할 수 있습니다. 알고리즘을 정기적으로 검토하고 업데이트해야 합니다.

거래 비용 미반영

수수료, 슬리피지 등이 반영되지 않은 백테스팅은 실제 성과와 차이가 날 수 있습니다. 백테스팅에 거래 비용과 슬리피지를 포함하고, 거래 빈도를 줄여 비용을 절감하는 것이 대응책입니다.

거래 비용을 반영하기 전의 총수익률과 반영한 뒤의 순수익률 차이는 아래와 같습니다.

퀀트 투자의 함정과 리스크 관리법 이미지


시장 변화 반영 어려움

시장은 끊임없이 변화하며, 과거의 패턴이 미래에 재현되리란 보장이 없습니다. 새로운 규제, 기술 변화, 시장 참여자의 증가 같은 외부 변수가 계속 더해집니다.

코로나19 팬데믹 같은 이벤트는 기존의 시장 패턴을 완전히 깨뜨렸습니다. 과거 데이터에만 의존한 알고리즘은 이런 실시간 시장 변화에 대응하지 못합니다.

리스크 관리법

  • 실시간 데이터 활용: , 뉴스 분석 등으로 시장 변화를 감지합니다.
  • 다양한 시장 시나리오 테스트: 상승장, 하락장, 횡보장에서 모두 작동하는 전략을 설계합니다.
  • : 다양한 시장 조건에서 안정적인 자산 배분을 유지합니다.

심리적 요인 미반영

퀀트 모델은 시장 참여자의 심리와 감정적 반응을 고려하지 않습니다. 그러나 같은 감정은 실제 시장 움직임에 큰 영향을 미칩니다.

대규모 매도 패닉 상황에서 모델이 자동으로 매도 신호를 보내 손실을 키우는 경우가 있습니다. 공포 지수가 높아질수록 변동성이 커지지만, 모델은 이를 예측하지 못합니다.

리스크 관리법

  • 심리 지표 통합: 공포·탐욕 지수, 소셜 미디어 언급량 등을 모델에 반영합니다.
  • 휴먼 체크포인트 도입: 자동 매매 중 특정 조건에서는 사람이 검토하는 프로세스를 추가합니다.
  • 알고리즘 트레이딩 제한 설정: 변동성이 극도로 커질 때는 거래를 중단합니다.

리스크 관리 포인트

다섯 가지 함정에 대응하는 포인트를 모으면 다음 일곱 가지입니다.

  1. 과최적화 주의: 전략은 단순하게 만듭니다.
  2. 워크 포워드 테스트: 시간을 나눠 지속적으로 테스트합니다.
  3. 스탑로스 설정: 고위험 자산에 투자할 때는 극단적인 변동성 상황에 대비한 손절매 기준을 둡니다.
  4. 동적 리밸런싱: 정기적으로 자산 비율을 조정해 리스크를 최소화합니다.
  5. 투자 다변화: 한 가지 전략에 의존하지 않고 여러 전략과 자산군에 분산 투자합니다.
  6. 다양한 시장 시나리오 테스트: 상승장, 하락장, 횡보장에서 모두 작동하는 전략을 설계합니다.
  7. 백테스팅 데이터와 로직 점검: 슬리피지, 데이터 품질, 알고리즘 오류를 정기적으로 검증합니다.

손절매 기준의 유무가 결과를 어떻게 바꾸는지는 루나 사태가 보여준 퀀트 투자와 데이터의 중요성 사례에서 확인할 수 있습니다.

문의 사항은 트레이딩뱅크 문의하기로 보내 주세요.